

-
Inicio
INTRODUCCIÓN
- Objetivo
- Marco Legal
- Ámbito de Aplicación
- Elaboración y/o actualización de la Política de Prevención de la Corrupción
- Publicación y/o Difusión
- Custodia
- Aspectos clave en la prevención de la Corrupción
- Directrices de control en materia de prevención de la Corrupción
- Elementos del Manual de Políticas de Prevención de la Corrupción
- Gobernanza
- Metodología
-
Prevención, Monitoreo y Vigilancia
- (12.1)Estructura, Reclutamiento, Selección de Personal, Contratación y Capacitación y Recursos Humanos.
- (12.2)Denuncia de actos de corrupción
- (12.3)Apego al Código de Ética
- (12.4)De los Recursos Materiales
- (12.5)Comunicación
- (12.6)De la utilización de la información
- (12.7)Verificación
- (12.8)Incumplimiento de la Política
- (12.9)Cooperación en la realización de investigaciones
- Control de Versiones
La definición de corrupción ha cambiado con el tiempo, pero podría describirse en términos generales como el uso de poder, dinero o favores por parte de personas en puestos de autoridad o contactos en su red para obtener beneficios privados ilegítimos.
Servicio de Cobranza, Recuperación y Seguimiento, S. A. de C. V. (en lo sucesivo, “Secorse” y/o “la Sociedad”) es una subsidiaria de Deva Capital Servicer Company, S.L.U., sociedad perteneciente al grupo de sociedades liderado por Deva Capital Holding Company, S.L.U., sociedad integrante de Grupo Santander.
Secorse se adhiere a la Política de Prevención de la Corrupción en mantener un compromiso firme de cumplir con la legislación mexicana vigente en materia de corrupción, adoptando las prácticas establecidas por Grupo Santander y las mejores prácticas que le es aplicable en su ámbito de negocios.
A fin de cumplir con este compromiso, y consciente de la importancia que tiene la lucha contra la corrupción, Secorse sigue una política de completo y absoluto rechazo (tolerancia cero) frente a cualquier forma de corrupción, soborno o desarrollo de actos u operaciones con recursos de procedencia ilícita, que involucre a sus colaboradores en sus relaciones con terceros, ya sea en el sector público o en el privado.
Secorse manifiesta su compromiso de dar estricto cumplimiento a las disposiciones legales que en materia de combate a la corrupción le sean o le llegaren a ser aplicables, y a colaborar con las autoridades competentes para prevenir, identificar o investigar cualquier acto u operación que constituya o pudiera constituir una infracción administrativa o un delito relacionado con las conductas a que aluden las presentes Políticas y la regulación que les sea aplicable.
Para ello, se han establecido principios de actuación y normas de conducta que se han de cumplir en esta materia por los miembros del Consejo de Administración y sus órganos de administración contenidas en el Sistema de Gobierno Corporativo, todos los colaboradores y directivos y las personas o entidades que presten sus servicios a Secorse.
El Manual de Políticas de Prevención de la Corrupción forma parte integral de los lineamientos y objetivos del Control Interno de Secorse y del Manual de Políticas de Anti-Fraude. La Dirección General es responsable de implementar, mantener, difundir y proveer los recursos financieros y humanos para el cumplimiento de estas políticas, estableciéndose normas, procedimientos y controles internos que completan, desarrollan y concretan los principios y pautas de comportamiento que están contenidos en el Código de Ética y Conducta.
Para los efectos de este Manual se entiende por corrupción, entre otras, las siguientes acciones:

Soborno (Cohecho) -Dinero o favores otorgados o prometidos a servidores públicos / funcionarios de empresas privadas y personas físicas para influir en el juicio o la conducta de una persona en un puesto de confianza
Extorsión -Exigencias de dinero u otro pago a cambio de "protección" contra amenazas (reales o hipotéticas) de terceros no especificados (esto se relaciona con el crimen organizado, que ocurre a nivel estatal y federal)
Nepotismo / Amiguismo - El nombramiento de familiares (nepotismo) o amigos (amiguismo) en puestos de autoridad sin la debida consideración a sus cualificaciones.
Tráfico de influencias - El uso del cargo o la influencia política en nombre de alguien a cambio de dinero o favores.
Manipulación de Licitaciones- Un esquema fraudulento en subastas de adquisiciones que resulta en ofertas no competitivas; puede ser llevado a cabo por funcionarios corruptos, por empresas en un acto orquestado de colusión, o entre funcionarios y empresas.
Malversación de fondos - Robo o apropiación indebida de fondos depositados en un fideicomiso o pertenecientes a un colaborador (por ejemplo, malversación de fondos).
Uso indebido de recursos financieros, tecnológicos, materiales o humanos - Con el propósito de obtener beneficios económicos o de otro tipo, independientemente de que pudiera generarse un posible beneficio a Secorse
Lavado de Dinero – Permitir el blanqueo de recursos de procedencia ilícita ya sea de forma activa o por omisión o incumplimiento a la normatividad en la materia que le es aplicable a Secorse
01
Objetivo
El Manual de Políticas para la Prevención de la Corrupción tiene por objetivo:
a) Conrelación a procedimientos y política
Establecer los principios que deben cumplir los colaboradores y consejeros con relación a la prevención de la corrupción.
Mantener la congruencia entre las diversas políticas y acciones que sigue Secorse para prevenir actos de corrupción en la conducción y ejecución de sus negocios y operaciones
Asegurar que las diversas políticas relacionadas se revisen y actualicen de manera permanente
Establecer las directrices y lineamientos generales que garanticen el cumplimiento de los mecanismos de prevención, detección y reporte de actos de corrupción que puedan presentarse por los colaboradores o terceros con los cuales Secorse, tenga vínculo alguno.
b) Conrelación al Gobierno Corporativo
Vigilar que los mecanismos de coordinación y comunicación entre las áreas de negocio, de soporte y control, así como con los órganos de Gobierno Corporativo fluyen adecuadamente, y estén siendo debidamente informados en caso de llegarse a detectar posibles actos de corrupción
Definir los roles y responsabilidades necesarias para una gestión eficaz del riesgo reputacional en Secorse derivado de los actos de corrupción.
Establecer las directrices y lineamientos generales que garanticen el cumplimiento de los mecanismos de prevención, detección y reporte de actos de corrupción que puedan presentarse por los colaboradores o terceros con los cuales Secorse, tenga vínculo alguno
Promover un comportamiento organizacional coherente a través de directrices y asignación de responsabilidades para el desarrollo de los controles y la atención y solución de eventos o casos presentados.
01
Objetivo
c) Con relación a procesos y procedimientos:
Verificar que los posibles casos de corrupción que se identifiquen sean investigados a profundidad y se tomen medidas correctivas en los procesos que resultaron fallidos y se sancionen a los colaboradores involucrados.
Determinar las bases para la prevención de actos de corrupción, considerando su probabilidad de materialización e impacto potencial.
d) Ética y vigilancia
Implementar de manera permanente acciones que aseguren la promoción, fomento y difusión de una cultura de integridad, así como el comportamiento ético del personal de Secorse
Propiciar que existan los mecanismos de validación al cumplimiento del Manual de Políticas de Prevención de la Corrupción a través de las funciones que les corresponden a la Subdirección de Auditoría y Cumplimiento
02
Marco Legal
Secorse le es aplicable un marco normativo con las siguientes autoridades
- Secretaria de Hacienda y Crédito Público (“SHCP”)
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (“CONDUSEF”)
- Unidad de Inteligencia Financiera (“UIF”)
- Fiscalía Especializada en Combate a la Corrupción (“FECC”)
Las principales Leyes, Códigos y Disposiciones aplicables a las operaciones de Secorse son las siguientes:
- Ley General de Sociedades Mercantiles
- Ley General de Títulos y Operaciones de Crédito
- Ley de Instituciones de Crédito
- Ley de Protección y Defensa al Usuario de Servicios Financieros
- Ley Federal de Protección de Datos Personales en Posesión de los Particulares
- Ley General del Sistema Nacional Anticorrupción
- Ley para la Transparencia y Ordenamiento de los Servicios Financieros
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita
- Código Nacional de Procedimientos Penales
Con respecto a la normatividad interna
- Manual de Gobierno Corporativo
- Código de Ética y Conducta
- Manual de Políticas de Prevención de la Corrupción
- Manual de Políticas de Antifraude
- Protocolo de Registro de Regalos
- Manual de Seguridad de la Información
- Manual de Cumplimiento para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita.
03
Ámbito de Aplicación
A todos los colaboradores, consejeros, miembros de los Comités de Apoyo, clientes y las personas o entidades que presten sus servicios a Secorse, deberán de observar las disposiciones contenidas en este Manual y en el Código de Ética y Conducta, sin perjuicio de las obligaciones que en términos de la regulación les resulten aplicables.
El Consejo de Administración será responsable de autorizar el Manual de Políticas de Prevención de la Corrupción, a propuesta del Director General, y será revisado periódicamente, realizándose los cambios o modificaciones que resulten apropiados, los cuales serán propuestos por el Director General y aprobados por el Consejo de Administración, contando con el visto bueno del Comité de Auditoría, Riesgos y Cumplimiento
La Subdirección de Auditoría y Cumplimiento será responsable de revisar y vigilar que el Manual de Políticas de Prevención de la Corrupción, se apegue al Sistema de Gobierno Corporativo y a los Lineamientos y Objetivos de Control Interno aprobados por el Consejo de Admsinistración.
04
Elaboración y/o actualización de la Política de Prevención de la Corrupción
05
Publicación y/o Difusión
Una vez autorizado el Manual de Políticas de Prevención de la Corrupción, la Subdirección de Auditoría y Cumplimiento será la responsable de su publicación o difusión, a través de una carpeta compartida o por el servicio de Intranet, para su consulta por parte de los colaboradores de Secorse.
Ningún documento podrá entrar en vigor sin haber sido autorizado previamente por el Consejo de Administración y queda prohibida la reproducción total o parcial del presente documento, por cualquier medio impreso o electrónico, sin la previa autorización del Director General
La Subdirección de Auditoría y Cumplimiento será responsable de la custodia de la última versión del Manual de Políticas de Prevención de la Corrupción, autorizada por el Consejo de Administración.
El histórico de versiones, archivos de documentación e información relativa a este Manual de Políticas de Prevención de la Corrupción, también serán administrados por la Subdirección de Auditoría y Cumplimiento, de manera que se garantice la integridad del Manual
06
Custodia
07
Aspectos clave en la prevención de la Corrupción
A efectos de estas políticas de prevención de la corrupción se entiende por corrupción las conductas consistentes en:
Ofrecer, prometer, proporcionar, aceptar o solicitar, directa o indirectamente, un regalo o beneficio personal indebido de cualquier valor (financiero o no financiero) como incentivo o recompensa para que una persona actúe o se inhiba de actuar en relación con el cumplimiento de sus obligaciones, con independencia del lugar en el que se realice la acción;
Ofrecer, prometer o entregar un regalo o beneficio personal indebido de cualquier valor (financiero o no financiero) a una persona en consideración al cargo o función pública que desempeñe; o
Influir inadecuadamente en un empleado público prevaliéndose de una relación personal con la intención de obtener un beneficio indebido para sí o para un tercero exista o no contraprestación.
Secorse rechaza, previene y sanciona cualquier práctica corrupta o comportamiento desleal que tenga por finalidad la obtención de ventajas ilegales, indebidas o inadecuadas para la entidad, sus administradores, miembros de la Alta Dirección y los colaboradores
08
Directrices de control en materia de Prevención de la Corrupción
El Manual de Políticas de Prevención de la Corrupción recoge las principales directrices en materia de prevención de la corrupción que complementan los principios y pautas de conducta establecidos en el Código de Ética y Conducta.
Estas directrices se refieren principalmente a los procedimientos y mecanismos de control adecuados para garantizar el cumplimiento de la normativa de prevención de la corrupción, y que comprenden:
Pautas de conducta para los colaboradores en materia de regalos e invitaciones con terceros (incluidos funcionarios públicos), así como la existencia de registros de regalos e invitaciones que se realicen o reciban por los colaboradores bajo las condiciones dispuestas en la propia política. forma correcta
La política recoge las directrices y medidas de control y prevención relativas a la relación con terceros, destacando la obligación de mantener procesos de due diligence que determinen la identidad y reputación de estos terceros, así como la obligación de mantener controles de pagos y contables que garanticen que los pagos realizados se ajustan a lo dispuesto en el contrato suscrito con el tercero y se realizan y registran contablemente de la forma correcta
09
Elementos del Manual de Políticas de Prevención de la Corrupción
De manera enunciativa y más no limitativa, el manual de Politicas de Prevención de la Corrupción, contempla los siguientes elementos:
09
Elementos del manual de Políticas de Prevención de la Corrupción
9.1 Conflictos de Interés
a) Las decisiones que deben de tomar los colaboradores deberán ser sobre una base honesta y ética, con la finalidad de que sea el mejor interés para Secorse y que no estén influenciadas por intereses personales y evitando con ello que se presenten conflictos entre los intereses de los colaboradores y los intereses de Secorse.
b) Los colaboradores tienen la obligación de informar a la Subdirección de Auditoría y Cumplimiento, cualquier situación que signifique o pudiera significar un conflicto de interés, a efecto de que ésta pueda proceder de conformidad con lo establecido en el Código de Ética y Conducta y en la normatividad interna aplicable
c) Para Secorse existe, o puede existir, conflicto de interés, cuando intervienen o parecen intervenir los intereses personales, financieros o de cualquiera otra índole de los colaboradores, con los intereses de Secorse y puede existir, conflicto de interés, cuando los colaboradores reciben, directa o indirectamente, beneficios personales que ponen en peligro o pueden comprometer los intereses de la Sociedad
09
Elementos del manual de Políticas de Prevención de la Corrupción
9.2 Con relación a Recursos Humanos y Materiales
a) Los colaboradores no deben de pagar, ofrecer pagar o autorizar pagar, directa o indirectamente, cualquier objeto de valor a efecto de obtener o asegurar un negocio u obtener una ventaja de negocio indebida.
b) Está estrictamente prohibido
Recibir sobornos por parte de candidatos con el fin de considerar con mayor atención su currículo o bien, asegurar que éste sea mostrado al responsable del área que solicita la vacante
El reclutamiento de personas con mala fama pública o antecedentes penales.
El uso de los activos propiedad de Secorse con fines distintos para los que fueron adquiridos, lo anterior en beneficio propio o de un tercero.
09
Elementos del manual de Políticas de Prevención de la Corrupción
9.3 Con relación al uso de información
a) Los colaboradores no deben de pagar, ofrecer pagar o autorizar pagar, directa o indirectamente, cualquier objeto de valor a efecto de obtener o asegurar un negocio u obtener una ventaja de negocio indebida.
Está estrictamente prohibido
Utilizar en su beneficio personal y en detrimentos de terceros, información confidencial a la que tenga acceso con motivo de las atribuciones que tiene asignadas.
Sustraer, destruir, ocultar o utilizar indebidamente la documentación e información que por razón de su cargo tenga a su cuidado o custodia con motivo del ejercicio de sus funciones.
Utilizar o generar información falsa en procedimientos administrativos, incluyendo la falsificación o alteración de documentos
09
Elementos del manual de Políticas de Prevención de la Corrupción.
9.4 Donaciones y patrocinios.
a) Secorse podrá realizar donaciones o patrocinios a asociaciones, sociedades, organizaciones o instituciones, siempre que con ello se persiga la consecución de fines filantrópicos, académicos, ambientales, de asistencia o cualquier otro con propósito legítimo, primordialmente en beneficio de la comunidad, sin que en ningún caso comprometan o aparenten comprometer la reputación de Secorse.
b) No podrán efectuarse donaciones o patrocinios cuando su realización implique o pudiera implicar la existencia de un conflicto de interés, soborno o acto de corrupción en general
c) En el caso de donaciones, sólo podrán realizarse a entidades o instituciones que tengan el carácter de donatarias autorizadas de conformidad con la regulación aplicable, y siempre que se observen todos los requisitos legales para el debido perfeccionamiento de este tipo de actos jurídicos. Por ningún motivo Secorse realizará donativos o patrocinará de manera alguna a funcionarios públicos y/o partidos políticos, ni podrán ser usados para el financiamiento o apoyo a organizaciones o candidatos a puestos de elección popular que representen a un partido político o lo hagan de manera independiente.
d) Las donaciones y patrocinios podrán realizarse en efectivo o en especie, y siempre a título institucional. Asimismo, la donataria o patrocinada deberá ser, en todos los casos, una persona moral, debiendo quedar debidamente reconocidos en los registros contables, además de llevar a cabo el seguimiento correspondiente para asegurar que el donativo haya tenido como destino el fin para lo cual fue autorizado.
e) Toda donación o patrocinio deberá ser autorizado por el Director General acorde a las facultades aprobadas por el Consejo de Administración, para lo cual podrá solicitar la opinión de la Subdirección de Auditoría y Cumplimiento y comunicarlo al Comité de Auditoría, Riesgos y Cumplimiento.
09
Elementos del manual de Políticas de Prevención de la Corrupción
9.5 Sobornos, extorción y tráfico de influencias
Esta estrictamente prohibido:
Recibir u otorgar dádivas, ya sean en efectivo, favores o en especie, de manera directa o indirectamente, encaminadas a obtener algún beneficio a cambio o con la finalidad de influenciar cualquier decisión que pudiera beneficiar a Secorse para obtener o retener algún negocio o ventaja indebida.
Participar en actividades que pudieran entenderse o relacionarse con la extorsión
Se tiene prohibido la recepción de regalos o su entrega, salvo que se realice de conformidad a lo dispuesto en el Código de Ética y Conducta
Utilizar la influencia a través de relaciones interpersonales con el fin de obtener favores o trato preferencial en detrimento de terceros
09
Elementos del manual de Políticas de Prevención de la Corrupción
9.6 Cortesías, obsequios y beneficios
a) En ninguna circunstancia, las cortesías, obsequios y beneficios que se otorguen a funcionarios públicos o particulares, no podrán exceder lo previsto en el Protocolo de Registros de Regalos y en el Código de Ética y Conducta y su otorgamiento deberá ser analizado a efecto de que su frecuencia y momento estén ligadas a la consecución legítima del negocio y en el entendido de que la aceptación de esta clase de beneficios debe ser esporádica.
b) Los colaboradores cuyas actividades impliquen tener una relación directa y permanente con proveedores actuales o potenciales, deberán abstenerse de recibir cualquier regalo de éstos, independientemente del valor del obsequio
c) Está terminantemente prohibido condicionar una negociación, operación o servicio a la entrega de algún regalo o similar para beneficio propio o de terceros
09
Elementos del manual de Políticas de Prevención de la Corrupción
9.7 Realización de Negocios
En la consecución de negocios que se encuentren dentro de los objetivos de Secorse, es indispensable que el Colaborador que represente a la Sociedad tenga como finalidad que las condiciones favorezcan los intereses de Secorse, teniéndose prohibido ofrecer o recibir recursos económicos a fin de obtenerlos.
Está estrictamente prohibido:
- El pago o el ofrecer alguna compensación en efectivo o especie a funcionarios de dependencias gubernamentales que se requiera realizar algún trato directo para obtener o asegurar un negocio.
- Los trámites rutinarios no comprenden actos en donde los funcionarios tengan la facultad de decidir la asignación de un negocio o su continuidad.
- Queda prohibida la realización de operaciones o negocios con personas físicas o morales asentadas en países o jurisdicciones con regímenes fiscales laxos.
- Los colaboradores deberán abstenerse de promover la participación de Secorse en concursos o licitaciones donde existan indicios de corrupción.
09
Elementos del manual de Políticas de Prevención de la Corrupción
9.8 Registro Contable
Esta estrictamente prohibido:
a) Omitir el registro de información de todos y cada uno de los pagos realizados, debiendo conservar el detalle de las transacciones, incluyendo como mínimo el monto pagado, beneficiario o receptor del pago y concepto de este.
b) Realizar acciones que conlleven al ocultamiento de registros contables de erogaciones relacionadas con posibles actos de corrupción y soborno.
10
Gobernanza
El Consejo de Administración y el Comité de Auditoría, Riesgos y Cumplimiento de acuerdo con lo previsto en el Manual de Gobierno Corporativo, son los máximos órganos de decisión y seguimiento en relación con la gestión y el control de la prevención de la corrupción
10
Gobernanza
10.1 Consejo de Administración
Las funciones y responsabilidades del Consejo de Administración en materia de prevención de la corrupción son las siguientes:
a) Adoptar y aprobar las políticas y procedimientos aplicables.
b) Supervisar el cumplimiento de las políticas, normas y procedimientos, incluyendo la ejecución de las acciones y medidas que sean consecuencia de las revisiones efectuadas por la Subdirección de Auditoría y Cumplimiento, por denuncias internas o externas o por cualquier área de control pertenecientes al Grupo Santander.
10.2 Comité de Auditoría, Riesgos y Cumplimiento
El Comité de Auditoría, Riesgos y Cumplimiento es responsable de
a) Apoyar y asesorar al Consejo de Administración en la definición y evaluación de las políticas mencionadas en este Manual.
b) Asistir al Consejo de Administración en la vigilancia del cumplimiento de las políticas, normas y procedimientos, incluyendo la ejecución de las acciones y medidas que sean consecuencia de las revisiones efectuadas por las áreas de control.
c) Evaluar las propuestas normativas, los cambios regulatorios sugeridos por las autoridades regulatorias o por el Grupo Santander y de las sugerencias emitidas por la Dirección General con la finalidad de fortalecer la estructura de control interno ante posibles nuevos riesgos en materia de corrupción o fraude.
10.3 Subdirección de Auditoría y Cumplimiento
Evaluar que las políticas, metodologías y procedimientos son adecuados y están implementados de forma efectiva que garantice su adecuada gestión de los riesgos que deriven las prácticas de corrupción y fraude
11
Metodología
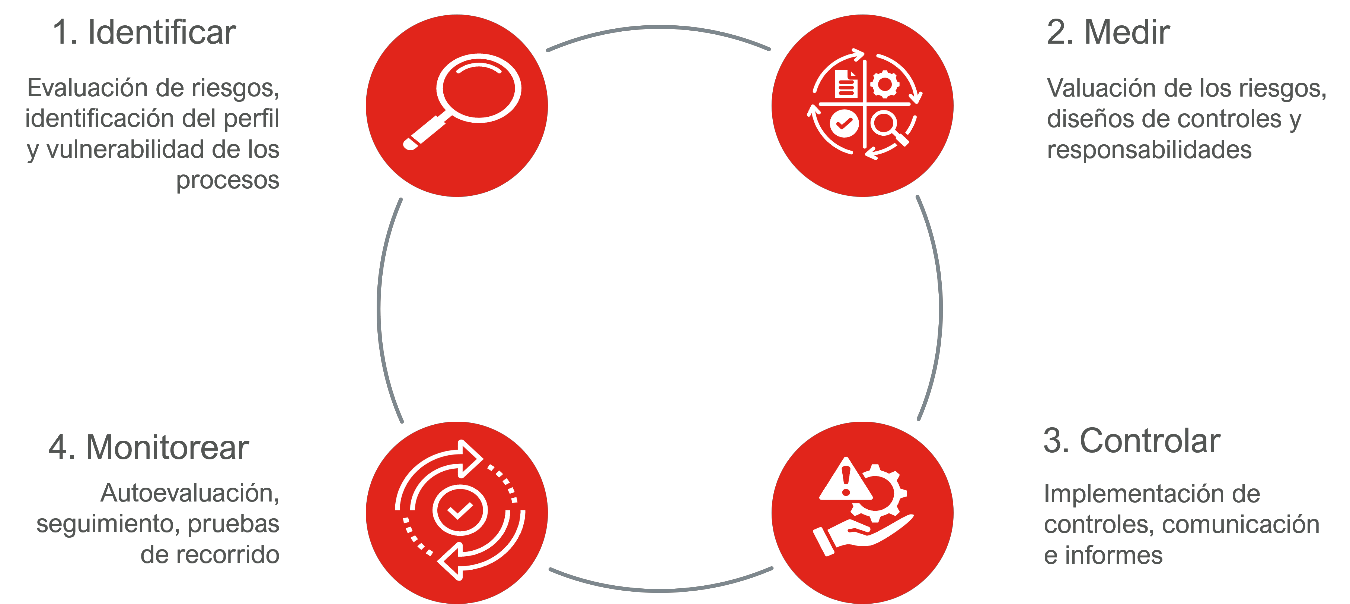
La metodología para la identificación de riesgo de corrupción y fraude en Secorse se encuentra, por definición alineada al Sistema de Control Interno y a la metodología de la Subdirección de Auditoría y Cumplimiento basada en riesgos bajo el Marco COSO.
11
Metodología
11.1 Mapa deRiesgos
Secorse cuenta con un mapa de riesgos, que incluye todos los tipos y factores de riesgo operativo y a la vez permite identificar puntualmente los riesgos de corrupción. Mediante esta herramienta Secorse monitorea periódicamente los riesgos operativos a través de la autoevaluación de riesgos y controles, y de esta forma mantiene un ciclo continuo de identificación, medición, control y monitoreo del riesgo.
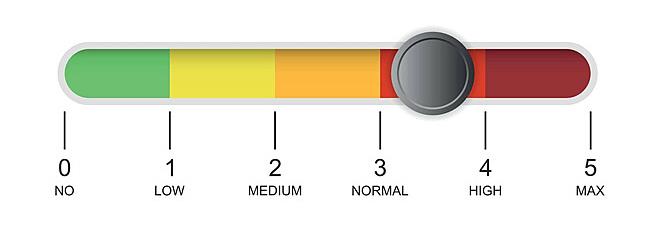
Es importante mencionar que la materialización de los riesgos de corrupción es inaceptable e intolerable, por lo tanto, se calificará en el nivel mas alto, dado que dentro de la historia de Secorse no se han presentado este tipo de eventos.
11.2 Señales de Alerta
Entendiendo como señales de alerta el conjunto de indicadores cualitativos y cuantitativos que permiten identificar oportuna y/o prospectivamente comportamientos atípicos de las variables relevantes, previamente determinadas por Secorse; y que éstas varían de acuerdo con cada riesgo identificado, se realizará un monitoreo continuo y permanente de las actuaciones de los colaboradores, proveedores y los entes externos interrelacionados con Secorse. Este seguimiento a las señales de alerta se efectuará a través de pruebas de recorrido las cuales se llevarán a cabo semestralmente y de forma aleatoria en los procesos críticos o más vulnerables a temas de corrupción. Estas pruebas deberán ser ejecutadas por la Subdirección de Auditoría y Cumplimiento y estarán enfocadas a la validación de la ejecución de los controles que mitiguen riesgos o causas de corrupción, de acuerdo con lo establecido en la documentación existente, con el fin de detectar oportunamente aquellas desviaciones que pudieran conducir a oportunidades de corrupción.
12
Prevención Monitoreo y Vigilancia
12
Prevención Monitoreo y Vigilancia
12.1 Estructura, Reclutamiento, Selección de Personal, Contratación y Capacitación y Recursos Humanos
a) Estructura Orgánica- - En todo momento la estructura orgánica debe corresponder a la misión, visión, valores y objetivos de Secorse, y su diseño debe propiciar la adecuada segregación de funciones, particularmente en los procesos que pueden verse afectados por actos de corrupción.
b) Reclutamiento y Selección de Personal- La Dirección y la Dirección de Recursos Humanos, deben establecer los mecanismos que le permitan que el proceso de reclutamiento y selección de personal cumpla con elementos de integridad de los candidatos, mostrando en todo momento un proceso transparente.
c) Contratación de Personal-En el proceso de contratación de personal, es responsabilidad de la Dirección General y la Dirección de Recursos Humanos, gestionar las acciones necesarias para que se apliquen las pruebas que sean necesarias para evaluar la integridad del candidato.
d) Capacitación- La Dirección General y la Dirección de Recursos Humanos son responsables de desarrollar e implementar programas de capacitación para los colaboradores y directivos, así como la formación obligatoria e iniciativas de concienciación en materia de prevención de la Corrupción, que recogen las principales advertencias y criterios para evitar conductas no adecuadas por parte de los colaboradores y directivos, indicando específicamente que en caso de que se dude si una actuación determinada es aceptable o no, lo cual es preciso consultar siempre a la Subdirección de Auditoría y Cumplimiento.
12
Prevención Monitoreo y Vigilancia
12.2 Denuncia de actos de corrupción
En apego al Código de Ética y Conducta y a los Objetivos y Lineamientos del Control Interno, los colaboradores, consejeros que tengan conocimiento directo o indirecto de un acto de corrupción, conflicto de intereses o incumplimiento a la normatividad que pueda constituir o llegue a significar un daño o quebranto para Secorse, o bien, represente el incumplimiento a cualquiera de los principios del Código de Ética y Conducta vigente, deben reportarlo a la Subdirección de Auditoría y Cumplimiento o bien, a través de la Línea Ética Secorse (https://les.secorse.com.mx) y los canales electrónicos establecidos en Secorse.
12.3 Apego al Código de Ética
a) Los consejeros y colaboradores al momento de formar parte de Secorse, deben conocer el Código de Ética y Conducta y suscribir su compromiso de actuar conforme a sus lineamientos.
b) Con la ratificación anual del Código de Ética y Conducta, los consejeros y colaboradores refrenda su compromiso de dirigir su actuación en el ámbito de los negocios y en sus relaciones con clientes, proveedores, autoridades y compañeros de trabajo dentro de las directrices contenidas en este Manual de Políticas de Prevención de la Corrupción.
12
Prevención Monitoreo y Vigilancia
12.4 De los Recursos Materiales
a) La Subdirección de Finanzas es responsable de cumplir con los controles establecidos para las solicitudes de desembolsos y que las mismas no contemplen un fin inapropiado en los términos de la presente Política.
b) La Dirección General Adjunta de Finanzas y Administración es responsable de cumplir con los controles establecidos para las solicitudes de desembolsos y que las mismas no contemplen un fin inapropiado en los términos de la presente Política
c) En la gestión de los recursos materiales, los siguientes casos serán considerados hechos de corrupción y deberán informarse por la Línea Ética Secorse (https ://les.secorse.com.mx) cuando se detecten:
d) Uso de los activos propiedad de Secorse con fines distintos para los que fueron adquiridos, lo anterior en beneficio propio o de un tercero.
e) Dar preferencia a la contratación de un proveedor a cambio de algún beneficio económico, aún y cuando éste posea los atributos que lo haga idóneo para la prestación del bien o servicio objeto de la negociación
f) Cohecho (dar soborno) (pagos indebidos– monetario o en especie) a servidores públicos / empresas y personas privadas, directamente o a través de terceros, o bien utilizar el tráfico de influencias para la conclusión de una negociación o contrato o para obtener permiso de alguna autoridad.
g) Coludirse o entrar en arreglos con competidores o clientes
h) Considerando la naturaleza del bien o servicio a contratar, la Subdirección de Finanzas y la Gerencia de Recursos Materiales, deberán determinar si el contrato a celebrar debe incluir en su clausulado la obligación del proveedor de cumplir con lo dispuesto en el Manual de Políticas de Prevención de la Corrupción.
12
Prevención Monitoreo y Vigilancia
12.5 Comunicación
a) La Dirección General y la Dirección de Recursos Humanos, son los responsables de establecer programas de comunicación que promuevan la importancia de la integridad en el actuar de los colaboradores, así como que den a conocer las herramientas y medios para combatir las acciones corruptas que pudieran llegar a identificar.
b) La Subdirección de Auditoría y Cumplimiento será responsable de dar a conocer tanto a los consejeros y colaboradores como a terceros el Manual de Políticas de Prevención de la Corrupción, mediante la emisión de boletines normativos y su publicación en la página web www.secorse.com.mx, respectivamente, así como en la Línea Ética Secorse (https://les.secorse.com.mx)
12
Prevención Monitoreo y Vigilancia
12.6 De la Utilización de la Información
a) La clasificación, administración y manejo de la información de Secorse, deberá apegarse a la normatividad establecida.
b) Será considerado un acto de corrupción el hecho de que un Colaborador en beneficio propio o de un tercero, incumpla con los procedimientos que les correspondan con motivo de sus funciones en materia de Prevención de Lavado de Dinero y Financiamiento al Terrorismo.
12.7 Verificación
La Subdirección de Auditoría y Cumplimiento, en el desarrollo propio de sus funciones, debe incluir como parte de los aspectos a revisar en las auditorías a los procesos definidos en su plan anual una valoración respecto a sí los controles generales en los procesos son efectivos para prevenir y en su caso identificar actos de corrupción, informando de las situaciones detectadas al Comité de Auditoría, Riesgos y Cumplimiento.
12.8 Incumplimiento de la Política
Los riesgos legales asociados a la corrupción son extraordinariamente graves, tanto para Secorse como para para las personas que pueden realizar esas prácticas. Por esta razón, en caso de incumplimiento del Manual de Políticas de Prevención de la Corrupción, los colaboradores podrán enfrentarse no sólo a sanciones laborales y disciplinarias como el despido, sino también a sanciones administrativas o penales de conformidad con la legislación aplicable.
12.9 Cooperación en la realización de investigaciones
a) Todos los colaboradores deberán entregar a la Subdirección de Auditoría y Cumplimiento, a los auditores externos o autoridades, la información que les sea solicitada para el esclarecimiento de un hecho o la determinación de sus responsabilidades. Será considerado un acto de corrupción, cuando deliberadamente se oculte información, se entregue información falsa o inexacta, se niegue la aportación de antecedentes y/o evidencias del caso.
b) Se estará encubriendo delitos cuando, entre otros, los colaboradores den auxilio o cooperen con el autor de un delito, oculten o favorezcan el ocultamiento del responsable de un delito, los efectos, objetos o instrumentos de este.
Anexo
Glosario de Términos
Alta Dirección
Personas con funciones ejecutivas en la entidad y que son responsables de la gestión diaria de la entidad y con responsabilidad hacia el Órgano de Gobierno
Apetito al riesgo
El nivel de riesgo que una organización está dispuesta a asumir
Colaborador
Es el ejecutivo y empleado, que contribuye activamente con sus conocimientos, habilidades, experiencia, tiempo o recursos para el logro de los objetivos y la misión de una Organización. Más allá de una mera relación contractual, el colaborador se integra en la dinámica operativa y cultural de la organización, interactuando con otros miembros, compartiendo información y trabajando de manera coordinada para añadir valor y propiciar el avance colectivo.
Su rol no se limita a la ejecución de tareas individuales, sino que implica una participación consciente y a menudo proactiva en la resolución de problemas, la toma de decisiones, la mejora continua y la construcción de un ambiente de trabajo cohesivo y productivo
Consejo de Administración
Es el órgano de gobierno de más alto nivel encargado de dirigir y/o supervisar las actividades de la organización y exigir cuentas a la alta dirección. Si bien los mecanismos de gobernanza varían según la jurisdicción y el sector, normalmente el consejo incluye miembros que no forman parte de la dirección.
Corrupción
Actos en los que las personas ejercen indebidamente su influencia en una transacción comercial para obtener algún beneficio para sí mismas o para otra persona, en contravención de sus deberes para con su empleador o de los derechos de terceros (por ejemplo, sobornos, autocontratación o conflictos de intereses).
Es el abuso del poder encomendado con el fin de obtener beneficios económicos y de otra índole, favoreciendo injustamente a pocos
Corrupción Corporativa
Aceptación de sobornos provenientes de colaboradores o directivos de Secorse hacia funcionarios gubernamentales o terceros, de manera directa o a través de agentes; con el fin de que sus decisiones, acciones u omisiones beneficien a Secorse, o un funcionario de ella.
Aunque cualquier clase de soborno es grave para la cultura de Secorse, el soborno a funcionarios gubernamentales es totalmente inaceptable debido a que aparte de atentar contra de los principios éticos de Secorse, va en contra de leyes penales, y su violación conlleva a grandes multas y consecuencias penales, civiles, fiscales y disciplinarias.
Corrupción privada
El que directamente o por interpuesta persona prometa, ofrezca o conceda a directivos, administradores, empleados o asesores de una sociedad, asociación o fundación una dádiva o cualquier beneficio no justificado para que le favorezca a él o a un tercero, en perjuicio de aquella.
Corrupción Interna
Aceptación de sobornos provenientes de terceros hacia colaboradores o directivos de Secorse, con el fin de que nuestras decisiones, acciones u omisiones beneficien a este tercero.
COSO
Por sus siglas en ingles “Committee of Sponsoring Organizations of the Tradeway Commission”
Anexo
Glosario de Términos
Fraude
Cualquier acto ilegal caracterizado por engaño, ocultación o abuso de confianza. Estos actos no dependen de la amenaza de violencia o fuerza física. Los fraudes son perpetrados por partes y organizaciones para obtener dinero, bienes o servicios; para evitar el pago o la pérdida de servicios; o para obtener ventajas personales o comerciales.
Es un acto mal intencionado cometido por un funcionario y/o un tercero vinculado a la entidad, para obtener una ganancia ilícita, son actos que originan un perjuicio para la empresa en beneficio de empleados, personal directivo o de accionistas; los fraudes generalmente son perpetrados por individuos y/o organizaciones para obtener dinero, bienes y servicios para asegurar ventajas personales o de negocio..
Gobierno / Gobernanza
La combinación de procesos y estructuras implementadas por la junta directiva para informar, dirigir, gestionar y supervisar las actividades de la organización con miras al logro de sus objetivos.
Grupo Santander
Grupo de entidades que conforman Banco Santander S.A. (Santander) como entidad matriz, y las entidades dependientes sobre las que tiene control directo o indirecto. Lo componen Santander entidad matriz, incluyendo Santander España, unidad organizativa, que son parte de la citada entidad, y cualquier otra unidad o filial del Grupo Santander.
Órgano de Gobierno
Órgano de Gobierno o conjunto de órganos de gobierno de una compañía que son responsables de la supervisión y gestión del negocio al máximo nivel.
Peculado
El funcionario que se apropie en provecho suyo o de un tercero de bienes de Secorse, cuya administración se le haya confiado.
Riesgo
La posibilidad de que ocurra un evento que afecte el logro de los objetivos. El riesgo se mide en términos de impacto y probabilidad
Soborno
Cuando se recibe una propuesta de beneficiar de manera indebida a alguien, a cambio de dinero, objetos, promesas favores presentes o futuros
Tráfico de Influencias
El colaborador o directivo que utilice indebidamente, en provecho propio o de un tercero, influencias derivadas del ejercicio del cargo o de la función, con el fin de obtener cualquier beneficio del servidor público en asunto que éste se encuentre conociendo o haya de conocer.
Utilización Indebida de Información Privilegiada
El que, como empleado, asesor, directivo o miembro de una junta u órgano de administración de cualquier entidad privada, con el fin de obtener provecho para sí o para un tercero, haga uso indebido de información que haya conocido por razón o con ocasión de su cargo o función y que no sea objeto de conocimiento público.
Cumplimiento
Adherencia a políticas, planes, procedimientos, leyes, regulaciones, contratos u otros requisitos. Conflicto de intereses: Cualquier relación que no beneficie, o parezca no beneficiar, a la organización. Un conflicto de intereses perjudicaría la capacidad de una persona para desempeñar sus deberes y responsabilidades objetivamente.
Enriquecimiento Ilícito
Es el incremento injustificado del patrimonio de un empleado o exempleado, durante su vinculación o dentro de los cinco años posteriores a su desvinculación de la Compañía.